

Jak dochodzić swoich praw w sporze z bankiem? WIBOR, SKD i kredyty walutowe – adwokat Dominika Sęder wyjaśnia


Materiał sponsorowany
Podpisanie umowy z bankiem nie oznacza, że jej zapisów nie można później zakwestionować. Wysokie raty kredytów hipotecznych, trudne do zrozumienia opłaty czy zadłużenie powiązane z kursem waluty obcej skłaniają wielu kredytobiorców do ponownego przyjrzenia się dokumentom. Nie każdy wzrost kosztów oznacza jednak naruszenie prawa, a nie każda wadliwa umowa zostanie unieważniona.
Znaczenie mają konkretne postanowienia, informacje przekazane przed podpisaniem umowy i przepisy obowiązujące w dniu jej zawarcia. W zależności od rodzaju zobowiązania możliwa jest ocena klauzul dotyczących WIBOR, zastosowania sankcji kredytu darmowego (SKD) albo zasadności roszczeń związanych z kredytem walutowym. Co warto wiedzieć, zanim rozpocznie się spór z bankiem?
Kiedy kredytobiorca może zakwestionować umowę?
Bank ma obowiązek przedstawiać konsumentowi określone informacje o warunkach finansowania. Dotyczy to między innymi zasad naliczania odsetek, kosztów kredytu, ryzyka związanego ze spłatą i praw przysługujących klientowi. Znaczenie może mieć zarówno pominięcie informacji wymaganych ustawą, jak i zastosowanie nieuczciwego postanowienia umownego.
Nie istnieje jednak jedna procedura odpowiednia dla wszystkich. Inne przepisy będą istotne przy kredycie gotówkowym, inne przy kredycie hipotecznym w złotych, a jeszcze inne przy umowie powiązanej z CHF, EUR lub USD. Dlatego punktem wyjścia powinna być analiza umowy kredytowej oraz dokumentów towarzyszących.
WIBOR w kredycie hipotecznym. Czy można usunąć wskaźnik z umowy?
W przypadku wielu kredytów hipotecznych w złotych oprocentowanie jest zmienne. Najczęściej składa się z marży banku oraz wskaźnika referencyjnego, takiego jak WIBOR. Kiedy jego wartość rośnie, zwiększyć może się również wysokość raty. Przy zobowiązaniu rozłożonym na kilkadziesiąt lat oznacza to niekiedy znaczne zmiany w domowym budżecie.
Co można sprawdzić w zapisach dotyczących WIBOR?
Samo zastosowanie zmiennej stopy procentowej nie oznacza naruszenia prawa. Warto natomiast ustalić, czy umowa jasno określa sposób ustalania oprocentowania, kiedy może ono ulec zmianie oraz jakie informacje o ryzyku otrzymał konsument przed zawarciem umowy. Istotne są także regulamin, formularze informacyjne i ewentualne symulacje rat.
Ważny punkt odniesienia stanowi wyrok Trybunału Sprawiedliwości UE z 12 lutego 2026 r. w sprawie C-471/24. TSUE potwierdził możliwość kontroli określonych klauzul odwołujących się do WIBOR, ale jednocześnie wskazał, że sam fakt zastosowania regulowanego wskaźnika co do zasady nie powoduje nieuczciwej nierównowagi między stronami. Bank nie jest też zobowiązany do szczegółowego tłumaczenia klientowi metodologii wyliczania takiego wskaźnika.
Czy wyeliminowanie WIBOR jest możliwe?
W praktyce zależy to od treści konkretnej umowy i ustalonych naruszeń. Nie ma podstaw, aby zakładać, że każdy posiadacz kredytu złotowego może automatycznie usunąć WIBOR, pozostawiając samo oprocentowanie równe marży. Ewentualne roszczenia należy ocenić z uwzględnieniem aktualnego orzecznictwa, zasad przejrzystości i pozostałych postanowień umownych.
Przydatne jest również zestawienie zapisów umowy z kolejnymi harmonogramami spłaty i historią zmian oprocentowania. Pozwala to oddzielić skutki rynkowych zmian stóp procentowych od problemów wynikających z treści dokumentów. Nawet stwierdzenie wadliwości określonego zapisu nie przesądza jeszcze, jak będzie wyglądało dalsze wykonywanie kredytu ani jakie rozliczenia mogą przysługiwać stronom.
Sankcja kredytu darmowego (SKD). Kiedy kredyt można spłacać bez odsetek?
Sankcja kredytu darmowego to uprawnienie przewidziane w art. 45 ustawy o kredycie konsumenckim. Jeśli kredytodawca naruszył określone obowiązki ustawowe, konsument może, po złożeniu kredytodawcy pisemnego oświadczenia, zwracać kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy. Ustawa przewiduje przy tym szczególne zasady i wyjątki, między innymi dotyczące kosztów ustanowienia zabezpieczenia.
Nie oznacza to umorzenia całego zadłużenia. Konsument nadal ma obowiązek zwrotu pożyczonego kapitału, ale może uzyskać podstawę do zakwestionowania należności wynikających z odsetek i określonych opłat. To ważne rozróżnienie dla osób spłacających kredyt gotówkowy.
Kto może skorzystać z SKD?
Zasadniczo chodzi o umowy kredytu konsumenckiego, w tym kredyty gotówkowe i niektóre pożyczki pozabankowe zaciągnięte na cele prywatne, na przykład zakup samochodu. Ustawowy limit wynosi co do zasady 255 550 zł, choć istnieją szczególne wyjątki, między innymi dotyczące niezabezpieczonych hipotecznie kredytów na remont mieszkania.
Nie każdy produkt nazwany przez bank „kredytem” podlega tym samym regulacjom. W przypadku kredytów hipotecznych znaczenie mają inne przepisy, a także data zawarcia umowy. Kredyt zaciągnięty na potrzeby działalności gospodarczej co do zasady nie korzysta z ochrony przewidzianej dla konsumenta.
Jakie błędy w umowie mogą mieć znaczenie?
Podczas analizy sprawdza się między innymi, czy bank prawidłowo wskazał całkowitą kwotę kredytu, rzeczywistą roczną stopę oprocentowania (RRSO), zasady i terminy spłaty kredytu oraz wymagane informacje o dodatkowych opłatach. Znaczenie mogą mieć również niejasne reguły zmiany kosztów albo uchybienia dotyczące obowiązku informacyjnego.
Szczególną uwagę zwrócił wyrok TSUE z 23 kwietnia 2026 r. w sprawie C-744/24. Trybunał uznał, że bank nie może naliczać umownych odsetek od kwot przeznaczonych na pokrycie kosztów kredytu, które nie zostały faktycznie wypłacone konsumentowi, na przykład od finansowanej składki ubezpieczeniowej. Skutki takiego postanowienia dla konkretnej umowy wymagają jednak odrębnej oceny, również w kontekście przesłanek SKD.
Jak złożyć oświadczenie o SKD i pilnować terminu?
Ustawa wymaga pisemnego oświadczenia skierowanego do kredytodawcy. Dobrze zachować jego kopię i dowód doręczenia. Nie jest to zwykła prośba o obniżenie rat, lecz skorzystanie z określonego uprawnienia, którego zasadność bank może zakwestionować.
Trzeba też pamiętać o terminie: zgodnie z art. 45 ustawy uprawnienie wygasa po upływie roku od dnia wykonania umowy. Ustalenie tej daty i ocena dokumentów mają szczególne znaczenie przy kredytach już spłaconych. Przed złożeniem stosownego oświadczenia warto więc sprawdzić zarówno treść umowy, jak i historię spłaty.
Kredyty frankowe, euro i dolarowe. Kiedy można żądać unieważnienia umowy?
Spory dotyczące kredytów powiązanych z walutami obcymi często koncentrują się na zapisach określających sposób przeliczania zadłużenia i rat. W niektórych umowach bank stosował własne tabele kursowe, a konsument nie miał wystarczająco jasnych informacji, jak będzie ustalany kurs i jak duże ryzyko ponosi.
Warto odróżnić kredyt indeksowany lub denominowany do waluty obcej od kredytu rzeczywiście udzielonego i spłacanego w tej walucie. Nie każda umowa w EUR czy USD ma konstrukcję podobną do popularnych swego czasu kredytów frankowych. O możliwości dochodzenia roszczeń decydują konkretne klauzule, a nie sam symbol waluty zapisany na pierwszej stronie dokumentu.
Co daje stwierdzenie nieważności umowy?
Jeżeli sąd uzna, że po usunięciu nieuczciwych postanowień umowa nie może dalej obowiązywać, możliwe jest stwierdzenie jej nieważności. Prowadzi to do konieczności rozliczenia świadczeń między stronami, w tym wypłaconego kapitału i kwot zapłaconych bankowi. Nie oznacza, że kredytobiorca może zatrzymać otrzymane pieniądze bez rozliczenia.
Znaczenie mają przy tym zasady przedawnienia, roszczenia banku i koszty sporu. W wyrokach z 16 kwietnia 2026 r. TSUE odniósł się właśnie do wybranych kwestii związanych z dochodzeniem i przedawnieniem roszczeń po zakwestionowaniu umów frankowych. Dlatego przed pozwem warto porównać możliwe skutki postępowania sądowego z warunkami ewentualnej ugody.
Nie należy też utożsamiać unieważnienia umowy z natychmiastowym wykreśleniem hipoteki. Po ustaleniu nieważności i rozliczeniu zobowiązania mogą być potrzebne dodatkowe czynności związane z zabezpieczeniem wpisanym do księgi wieczystej. Takie formalności również warto uwzględnić przy planowaniu dalszych kroków.
Co istotne, sama spłata ostatniej raty nie musi zamykać drogi do dochodzenia roszczeń, ale wymaga sprawdzenia terminów i dokumentacji.
Jak przygotować się do sporu z bankiem?
Zanim kredytobiorca zdecyduje o skierowaniu sprawy do sądu, powinien zebrać dokumenty i ustalić fakty. Dobrym początkiem są cztery działania:
- Zgromadzenie dokumentacji. Potrzebne mogą być umowa, aneksy, regulamin, formularze przekazane przed podpisaniem umowy oraz harmonogramy spłaty.
- Odtworzenie rozliczeń. Warto uzyskać historię spłat, zestawienie prowizji, ubezpieczeń i innych kosztów, a w razie potrzeby wystąpić do banku o zaświadczenia.
- Ocena podstaw roszczenia. Należy ustalić, które postanowienia budzą wątpliwości, czy dotyczą ich odpowiednie przepisy i jakie terminy mają zastosowanie.
- Wybór sposobu działania. W zależności od sytuacji możliwa jest reklamacja, negocjacje, mediacja lub postępowanie sądowe.
Trzeba także uwzględnić koszty, czas trwania sprawy i ryzyko niekorzystnego rozstrzygnięcia. Samo zakwestionowanie umowy nie oznacza automatycznie prawa do wstrzymania spłaty rat. Decyzje wpływające na wykonywanie zobowiązania wymagają szczególnej ostrożności.
Przed wysłaniem pisma do banku dobrze też określić, czego dokładnie kredytobiorca zamierza żądać: zwrotu określonych kwot, ustalenia nieważności umowy czy rozliczenia po zastosowaniu SKD. Każde z tych roszczeń wymaga odmiennych argumentów i dowodów. Wątpliwości dotyczące możliwych skutków można omówić z adwokatem lub radcą prawnym.
Adwokat Dominika Sęder – znaczenie indywidualnej analizy umowy
Spór z bankiem to nie tylko znajomość przepisów, ale również umiejętność powiązania ich z dokumentami konkretnego kredytobiorcy. Adwokat Dominika Sęder prowadzi kancelarię w Gdyni przy ul. Starowiejskiej 52. Jak informuje na swojej stronie, zdobywała doświadczenie między innymi w sprawach z zakresu prawa bankowego, a aplikację adwokacką odbywała w kancelarii zajmującej się kredytami powiązanymi z CHF.
Zakres działalności obejmuje doradztwo prawne, przygotowywanie pism, reprezentację przed sądami oraz udział w negocjacjach i mediacjach. Informacje o praktyce i zasadach kontaktu są dostępne na stronie Kancelarii Dominiki Sęder.
Od czego zacząć?
WIBOR, sankcja kredytu darmowego i kredyty walutowe to trzy różne obszary ochrony praw kredytobiorców. Żaden nie daje gwarancji wygranej bez zbadania szczegółów sprawy. Jeśli zapisy umowy budzą wątpliwości, pierwszym rozsądnym krokiem jest ich indywidualna analiza i ustalenie dostępnych możliwości prawnych. Z kancelarią można skontaktować się, aby zapytać o zakres i warunki takiej analizy.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Siedem belek już na wiadukcie. Przy Płk. Dąbka trwa nocny montaż
Alarm, ewakuacja i plecak. Seniorzy w Gdyni poznali zasady reagowania
Więcej służb podczas obchodów 11 listopada w Gdyni. Nie ma sygnałów o zagrożeniu
Jak dochodzić swoich praw w sporze z bankiem? WIBOR, SKD i kredyty walutowe – adwokat Dominika Sęder wyjaśnia
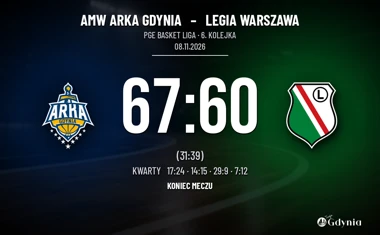
[KOSZYKÓWKA] PGE Basket Liga: Arka Gdynia ograła Legię 67:60. Trzecia kwarta zmieniła wszystko
Koncerty i mecz w Gdyni odbędą się mimo żałoby. Zmienią się ich oprawy
Sześć ofiar po strzelaninie na Rynku Głównym w Krakowie
[PIŁKA NOŻNA] Arka Gdynia – Podbeskidzie Bielsko-Biała 3:1. Zwrot akcji i punkty w Betclic 1. lidze
Tango z Buenos Aires zabrzmi w Gdyni. Cuarteto Re!Tango zaprasza na koncert
Złotej rybki nie było, za to pojawił się Rysio. GCK opowiada o przyjaźni
Tomasz Podsiadły świętował 35 lat na scenie premierą w Gdyni
Kasia Lins w Gdyni odczyta na nowo piosenki Grzegorza Ciechowskiego
Gdynianie szyją stumetrową flagę. Poniosą ją podczas parady
Niedomknięte okno może ułatwić włamanie. Policja w Gdyni przypomina o zasadach
Przydatne dane teleadresowe
- Ceny mieszkań w Gdyni - barometr cen transakcyjnych
- Dalmor S.A. Gdynia - kontakt, siedziba, informacje dla akcjonariuszy
- Graniczna Stacja Sanitarno-Epidemiologiczna w Gdyni - kontakt, godziny i procedury
- OPEC Gdynia - kontakt, godziny BOK, awarie i przyłączenie do sieci ciepłowniczej
- Izba Morska w Gdyni - kontakt, opłaty i zasady postępowania
- Gdyńskie Centrum Zdrowia - kontakt, godziny, rejestracja, niepełnosprawność, żłobki